Domain zwangsmittel.de kaufen?
Wir ziehen mit dem Projekt
zwangsmittel.de um.
Sind Sie am Kauf der Domain
zwangsmittel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zwangsmittel.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
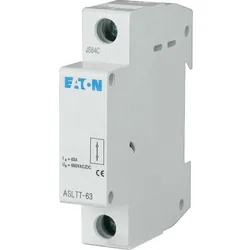
Eaton Durchführung ASLTT-63Gerätemontage=sonstigeFunktion=sonstigeBreite in Teilungseinheiten=1Bemessungsschaltstrom=63 ABemessungsspannung=690 VSpannungsart=ACMit Autotest für Fehlerstromfunktion=neinGeeignet für max. Stromstärke der Hauptkontakteinheit=0 A64,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
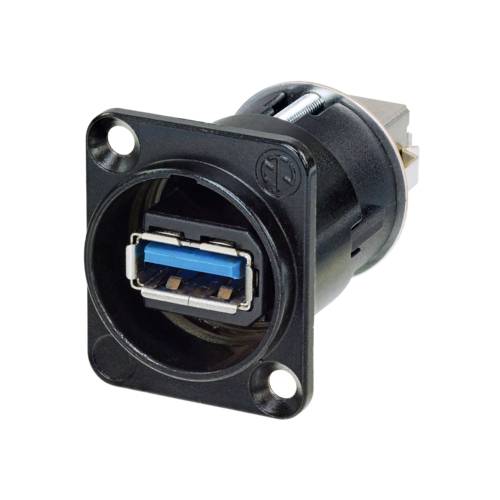
Neutrik Reversible USB-Durchführung 3.0 Buchse, Einbau Durchführung NAUSB3-B Inhalt: 1St.Reversibler USB 3.0 Adapter (Typ A und B), schwarzes D-Gehäuse. Der NAUSB3-B ist eine reversible USB 3.0 Durchführung. Das standardisierte D-Gehäuse des Adapters passt in herkömmliche Patchpanels und bietet einen zusätzlichen Schutz für den Steckverbinder.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Steckklemme Durchführung NSYTRP22BLAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,2..2,5 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,2..2,5 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,14..4 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,14..2,5 mm2Bemessungsstrom In=24 ABemessungsspannung=800 VAusführung elektrischer Anschluss 1=SteckanschlussAusführung elektrischer Anschluss 2=SteckanschlussAnzahl der Etagen=1Anzahl der Klemmstellen je Etage=2Geeignet für Leiterwerkstoff=Aluminium/KupferMontageart=Hutschiene TH35Werkstoff des Isolierkörpers=ThermoplastBetriebstemperatur=-40..130 °CBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Breite=5,2 mmHöhe=36,5 mmTiefe=48,5 mmExplosionsgeprüfte Ausführung "Ex e"=jaAbschlussplatte erforderlich=jaFarbe=blauEtagen intern gebrückt=nein...74,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Eaton Durchführung ASLTT-63Gerätemontage=sonstigeFunktion=sonstigeBreite in Teilungseinheiten=1Bemessungsschaltstrom=63 ABemessungsspannung=690 VSpannungsart=ACMit Autotest für Fehlerstromfunktion=neinGeeignet für max. Stromstärke der Hauptkontakteinheit=0 A64,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Neutrik Reversible USB-Durchführung 3.0 Buchse, Einbau Durchführung NAUSB3-B Inhalt: 1St.Reversibler USB 3.0 Adapter (Typ A und B), schwarzes D-Gehäuse. Der NAUSB3-B ist eine reversible USB 3.0 Durchführung. Das standardisierte D-Gehäuse des Adapters passt in herkömmliche Patchpanels und bietet einen zusätzlichen Schutz für den Steckverbinder.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Schneider Electric Steckklemme Durchführung NSYTRP22BLAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,2..2,5 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,2..2,5 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,14..4 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,14..2,5 mm2Bemessungsstrom In=24 ABemessungsspannung=800 VAusführung elektrischer Anschluss 1=SteckanschlussAusführung elektrischer Anschluss 2=SteckanschlussAnzahl der Etagen=1Anzahl der Klemmstellen je Etage=2Geeignet für Leiterwerkstoff=Aluminium/KupferMontageart=Hutschiene TH35Werkstoff des Isolierkörpers=ThermoplastBetriebstemperatur=-40..130 °CBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Breite=5,2 mmHöhe=36,5 mmTiefe=48,5 mmExplosionsgeprüfte Ausführung "Ex e"=jaAbschlussplatte erforderlich=jaFarbe=blauEtagen intern gebrückt=nein...74,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borchert, Jannick: Durchsetzung des BeschäftigtendatenschutzrechtsDurchsetzung des Beschäftigtendatenschutzrechts , Schadensersatz und Geldbußen nach der DS-GVO im Beschäftigungskontext , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240621, Produktform: Kartoniert, Titel der Reihe: Frankfurter Studien zum Datenschutz##, Autoren: Borchert, Jannick, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 768, Keyword: Abdingbarkeit; Abwälzbarkeit von Schäden; Arbeitsverträge; Beschäftigtendatenschutzrecht; DS-GVO; Datenschutz; Datenverarbeitende Arbeitgeber; Durchsetzung; Durchsetzungsinstrumente; GDPR; Geldbußen; Schadensersatz; damages; data processing employers; data protection; employee data protection law; employment contracts; enforcement; enforcement instruments; fines; transferability of damages; waiver, Fachschema: Datenschutzrecht~Verfassungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein~Datenschutzrecht~Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 768 Blätter, Länge: 227, Breite: 153, Höhe: 41, Gewicht: 1089, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pijl, Jacques: Strategie = UmsetzungStrategie = Umsetzung , Strategien mit Stärke, Schnelligkeit und Beweglichkeit umsetzen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240124, Autoren: Pijl, Jacques, Übersetzung: Fritz, Jana~Radonic, Britta, Seitenzahl/Blattzahl: 347, Keyword: Changemanagement; Führung; Innovation; Strategie; Strategieumsetzung; digitalisierte Wirtschaft, Fachschema: Change Management~Management / Change Management~Veränderungsmanagement~Wandel (Management)~Unternehmensstrategie~Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Strategisches Management~Unternehmensführung, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 168, Höhe: 20, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.